Dans beaucoup de PME, « clôturer le mois » signifie envoyer un dossier de pièces au comptable et attendre. Viennent ensuite les questions, les pièces manquantes, les demandes de précisions, et le mois finit clôturé à la mi-mois suivant — quand il ne sert plus à décider quoi que ce soit.
Une clôture utile à la gestion doit être terminée avant le 5. Pour cela, l’essentiel du travail n’est pas comptable : il est opérationnel, et il revient à l’entreprise.
Ce qui doit être fait avant de parler au comptable
- Toute la facturation du mois émise. Sans exceptions en attente de confirmation. Ce qui ne peut pas être facturé doit être noté comme tel, avec la raison.
- Tous les achats enregistrés, y compris ceux arrivés par email chez quelqu’un et jamais passés par le dossier commun.
- Les comptes bancaires rapprochés jusqu’au dernier jour du mois.
- Les notes de frais des collaborateurs remises et approuvées. C’est le poste qui réapparaît le plus souvent deux mois plus tard.
- Les pièces classées selon la même structure, chaque mois.
L’ordre compte
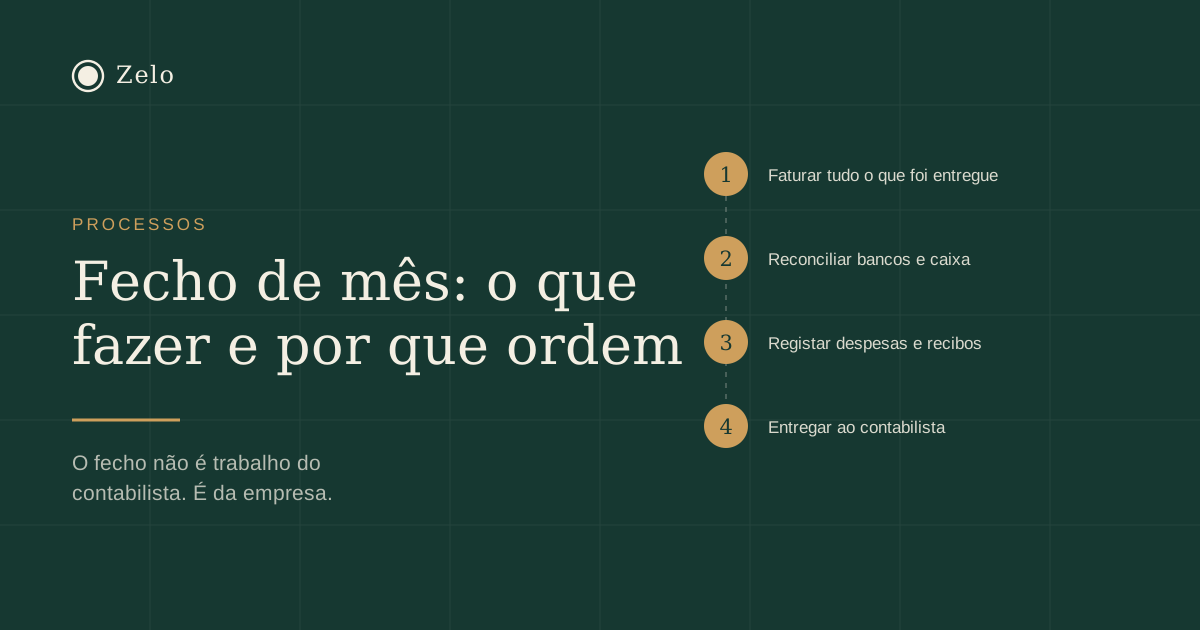
La séquence qui évite de refaire le travail est la suivante : d’abord on clôt la facturation, puis les achats, puis le rapprochement bancaire, et ce n’est qu’à la fin qu’on produit les chiffres pour la direction. Faire le rapprochement avant d’avoir tout enregistré oblige à le recommencer.
En pratique, avec le travail réparti sur le mois, la clôture prend entre une demi-journée et une journée ouvrée. C’est quand tout s’accumule sur les deux derniers jours qu’elle devient un événement.
Le rapprochement est hebdomadaire, pas mensuel
Rapprocher un compte bancaire en fin de mois, c’est chercher l’origine de mouvements vieux de trente jours. Le rapprocher chaque semaine, c’est chercher des mouvements de sept jours, encore frais dans la mémoire de quelqu’un. Le temps total est plus court et le nombre de questions en suspens bien plus faible.
C’est aussi la seule façon de voir à temps qu’un encaissement attendu n’est pas arrivé — une information qui, en fin de mois, arrive trop tard pour réagir.
Ce que la direction doit recevoir le 5
Pas une balance. Une balance répond à des obligations légales, pas à des questions de gestion. Ce dont une direction a besoin, ce sont quatre choses :
- Combien est entré et combien est sorti, et quel est le solde réellement disponible après les engagements pris.
- Combien reste à encaisser, et sur ce montant combien est déjà échu.
- Combien reste à payer dans les 30 prochains jours, salaires, cotisations sociales et TVA compris.
- Comment tout cela se compare au mois précédent.
Le test
Si vous pouvez répondre, le 5, à la question « combien d’argent l’entreprise a-t-elle vraiment de libre en ce moment », la clôture fonctionne. Si pour répondre il faut appeler quelqu’un et attendre, ce qui existe est une remise de documents, pas une clôture.