Il existe une résistance émotionnelle compréhensible à abandonner une créance : c’est de l’argent que l’entreprise a gagné et n’a pas encaissé. Mais chaque heure passée à poursuivre un montant qui ne rentrera pas est une heure qui n’a pas servi à recouvrer ce qui est encore récupérable.
La probabilité baisse avec le temps
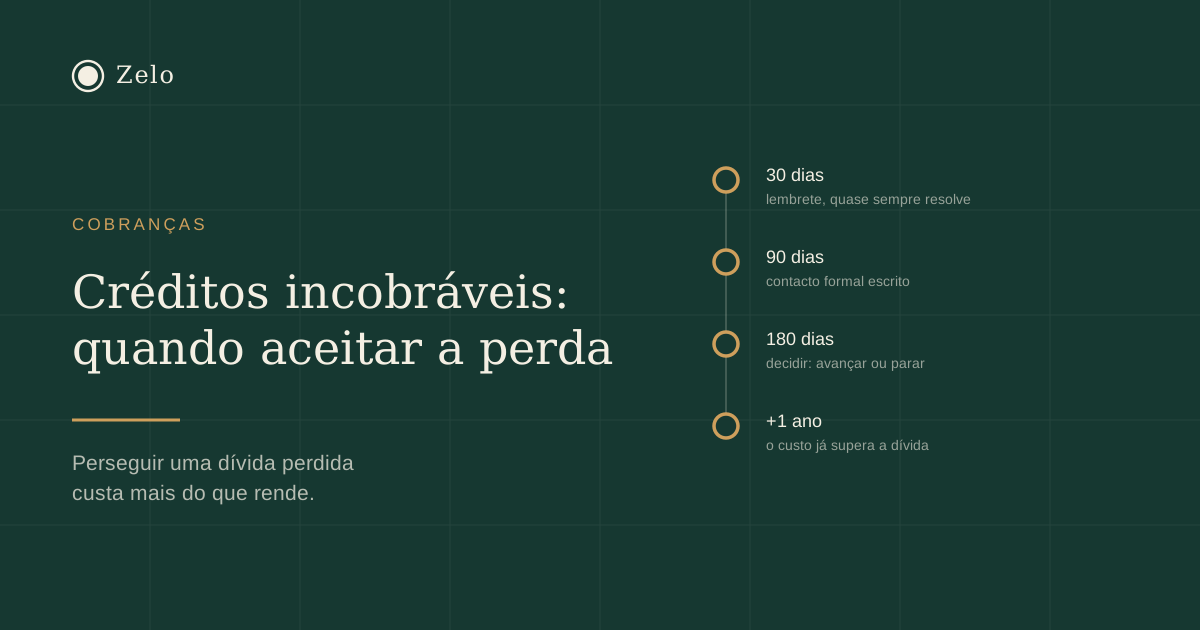
C’est la donnée qui devrait le plus influencer les priorités et dont on parle rarement : la probabilité de recouvrer une créance chute fortement avec son ancienneté. Une facture échue depuis trente jours se récupère presque toujours. À six mois, le taux de réussite n’en est qu’une fraction. Au bout d’un an, il est marginal.
La conséquence pratique est simple : l’effort doit se concentrer sur ce qui est échu depuis peu, et non sur le vieux dossier qui agace le plus.
Les signes que l’argent ne rentrera pas
- Des promesses de paiement non tenues à répétition, plus de deux.
- L’absence de réponse aux contacts sur plusieurs canaux.
- Des informations publiques d’insolvabilité ou de procédures en cours.
- Une contestation de la créance qui n’apparaît qu’après l’insistance, et non au moment de la livraison.
Ce dernier point est particulièrement révélateur : une réclamation légitime apparaît quand le service est rendu, pas six mois plus tard, quand on commence à mettre la pression.
Les options avant d’abandonner
Un échéancier écrit. Pour un client en réelle difficulté mais de bonne foi, c’est la voie qui offre le meilleur taux de recouvrement. Il doit être écrit, avec des montants et des dates, et la première échéance doit être immédiate — si elle n’est pas payée, les suivantes ne le seront pas non plus.
Un accord avec remise. Recevoir 70 % maintenant vaut généralement plus que 100 % théoriques dans deux ans, et libère immédiatement l’attention de l’équipe.
La voie judiciaire ou l’injonction de payer. Elle a du sens au-delà de certains montants et quand il existe une documentation solide. En dessous d’un certain seuil, les coûts et le temps absorbent ce qu’on récupère.
Clore le dossier formellement
Quand on décide de ne plus insister, la décision doit être consignée : montant, date, raison et qui a décidé. Cela sert à trois choses — permettre au comptable un traitement comptable et fiscal correct, cesser d’encombrer la liste des relances avec des dossiers morts, et pouvoir analyser le schéma au bout d’un an.
Ce que révèle l’analyse
Faite chaque année, la liste des créances irrécouvrables montre généralement un schéma inconfortable mais utile : le même type de client, le même type de projet, le même signal ignoré au départ.
C’est une information qui vaut plus que le montant perdu, car elle change les critères d’acceptation des clients — et parce qu’elle confirme presque toujours que le problème était visible dès le premier retard, quand agir coûtait encore peu.