Há uma resistência emocional compreensível a desistir de uma dívida: é dinheiro que a empresa ganhou e não recebeu. Mas cada hora gasta a perseguir um valor que não vai entrar é uma hora que não foi gasta a cobrar o que ainda é recuperável.
A probabilidade cai com o tempo
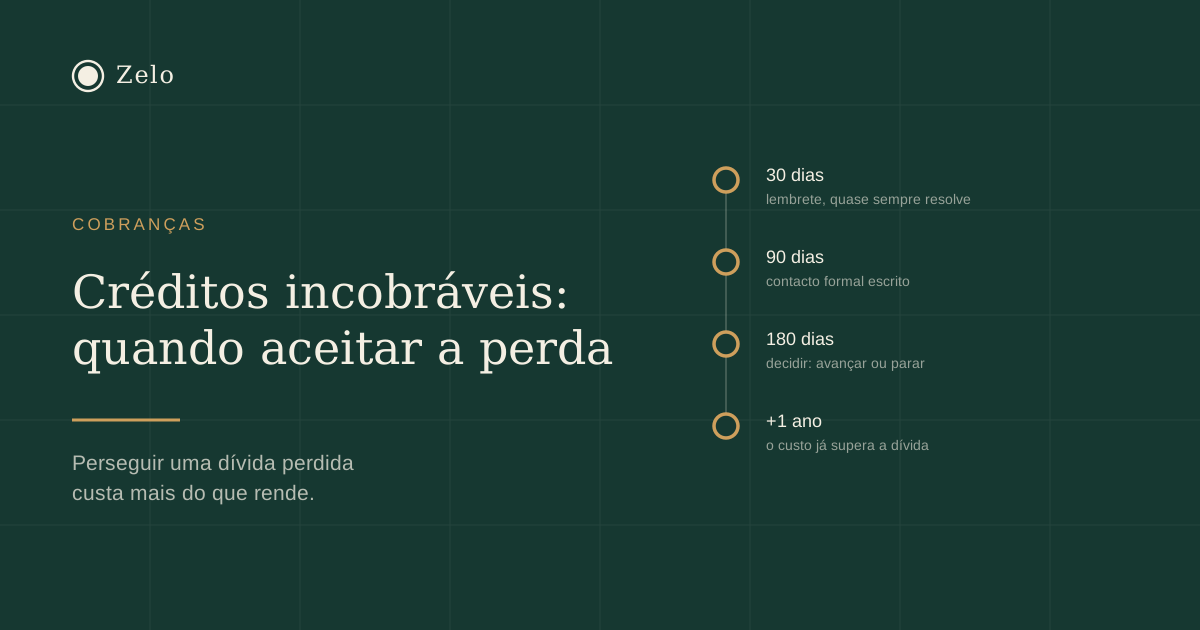
É o dado que mais deveria influenciar prioridades e que raramente é discutido: a probabilidade de cobrar uma dívida cai acentuadamente com a sua idade. Uma fatura vencida há trinta dias recupera-se quase sempre. Aos seis meses, a taxa de sucesso é uma fração disso. Ao fim de um ano, é marginal.
A consequência prática é simples: o esforço deve concentrar-se no que está vencido há pouco tempo, e não no caso antigo que mais irrita.
Os sinais de que não vai entrar
- Promessas de pagamento sucessivamente falhadas, mais do que duas.
- Deixar de responder a contactos por vários canais.
- Informação pública de insolvência ou de processos em curso.
- Contestação da dívida que aparece só depois da insistência, e não no momento da entrega.
Este último é particularmente revelador: uma reclamação legítima aparece quando o serviço é prestado, não seis meses depois, quando se começa a pressionar.
As opções antes de desistir
Plano de pagamento escrito. Para um cliente com dificuldade real mas intenção genuína, é a via com melhor taxa de recuperação. Deve ser escrito, com valores e datas, e a primeira prestação deve ser imediata — se essa falha, as seguintes também vão falhar.
Acordo com desconto. Receber 70% agora costuma valer mais do que 100% teóricos daqui a dois anos, e liberta imediatamente a atenção da equipa.
Via judicial ou injunção. Faz sentido acima de determinados valores e quando existe documentação sólida. Abaixo de certo montante, os custos e o tempo consomem o que se recupera.
Fechar o caso formalmente
Quando se decide não insistir mais, a decisão deve ser registada: valor, data, razão e quem decidiu. Isto serve para três coisas — dar tratamento contabilístico e fiscal correto com o contabilista, deixar de ocupar a lista de cobranças com casos mortos, e permitir analisar o padrão ao fim de um ano.
O que a análise revela
Feita anualmente, a lista de incobráveis costuma mostrar um padrão desconfortável mas útil: o mesmo tipo de cliente, o mesmo tipo de projeto, o mesmo sinal ignorado no início.
É informação que vale mais do que o valor perdido, porque muda critérios de aceitação de clientes — e porque quase sempre confirma que o problema estava visível no primeiro atraso, quando ainda era barato agir.