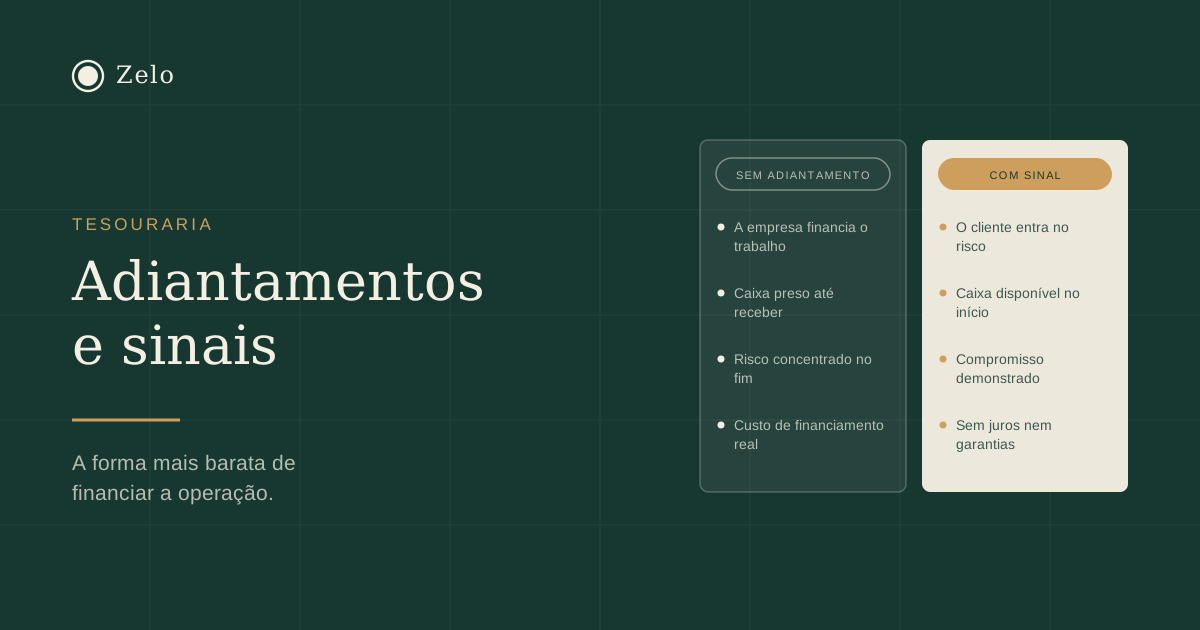
Quand la trésorerie se tend, la recherche de solutions se tourne presque toujours vers l’extérieur : banque, affacturage, allongement des délais. Il existe un levier du côté du client, moins cher que tous les autres, que beaucoup de PME n’essaient jamais d’utiliser avec méthode — demander une partie avant de commencer.
L’effet est immédiat
Sur un projet de 30 000 euros facturé à la fin, payé à 30 jours avec le retard habituel, l’entreprise finance matériaux et salaires pendant toute la durée d’exécution, et encore deux mois après.
Le même projet avec 30 % d’acompte inverse la situation dès la première semaine : 9 000 euros entrent avant tout coût significatif. Ce n’est ni une remise ni une concession — c’est le même chiffre d’affaires, réparti autrement dans le temps.
Pourquoi les clients acceptent plus qu’on ne le croit
La crainte de demander est presque toujours plus grande que la résistance réelle. Les acomptes sont une pratique courante dans la construction, l’événementiel, la production et les services sur mesure. Une demande présentée comme une condition normale du service, et non comme une faveur, est acceptée dans la plupart des cas.
Ce qui crée de la résistance n’est pas l’acompte en soi : c’est de le demander après que la proposition a été acceptée sans lui. Il doit figurer dans la proposition dès le départ.
Les structures qui fonctionnent
- Un acompte à la commande, généralement de 20 à 40 %, pour couvrir le démarrage.
- Une facturation par jalons, liée à des livrables vérifiables plutôt qu’à des dates de calendrier.
- Un paiement anticipé avec escompte, pour ceux qui préfèrent tout régler au départ.
- Le prélèvement automatique pour les forfaits, qui en est l’équivalent récurrent.
La facturation par jalons a un avantage supplémentaire sur la facturation calendaire : elle oblige à définir des livrables concrets, ce qui réduit les discussions sur le périmètre par la suite.
Les deux règles de comptabilité mentale
Un acompte n’est pas un revenu disponible. C’est de l’argent reçu pour un travail pas encore fait. L’utiliser pour combler les trous des mois précédents, c’est ainsi que se comportent les entreprises qui entrent dans une spirale : chaque projet doit alors financer le précédent.
Il a un traitement fiscal propre. Un acompte entraîne des obligations de TVA à la date de son encaissement. Il doit être traité avec le comptable et entrer dans la prévision des sorties fiscales, et non être considéré comme de l’argent libre.
Commencer par les nouveaux clients
Changer les conditions des clients existants est une négociation. Introduire la condition dans les nouvelles propositions n’est qu’une ligne dans le document. Au bout d’un an, la composition du portefeuille change d’elle-même — et l’effet sur le cycle de trésorerie est structurel, pas ponctuel.