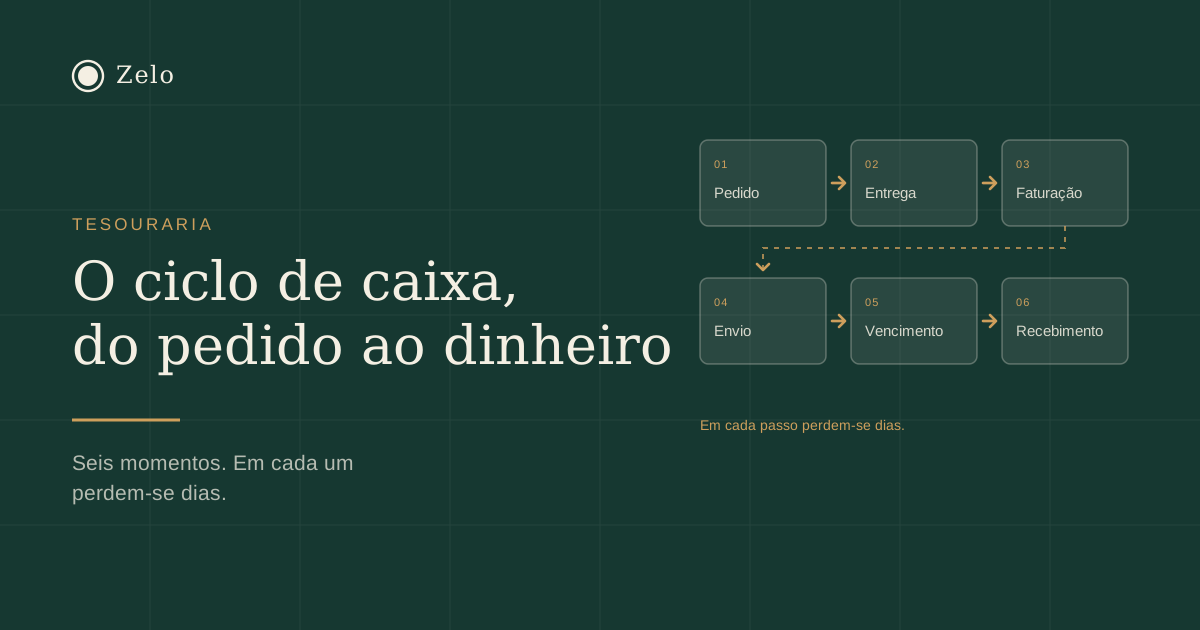
Demandez à un dirigeant combien de temps s’écoule entre la commande d’un client et l’arrivée de l’argent. La réponse est généralement le délai contractuel : « trente jours ». La réalité est presque toujours le double, et la différence ne vient pas du client — elle est répartie sur six étapes internes que personne ne mesure séparément.
Les six étapes
- De la commande à la livraison. Elle dépend de l’activité et c’est la seule étape que la plupart des entreprises mesurent.
- De la livraison à la confirmation interne. Quelqu’un doit confirmer que c’est livré et dans quelles conditions. On perd ici des jours invisibles.
- De la confirmation à l’émission de la facture. L’étape la plus coûteuse et la plus facile à corriger, comme le montre le coût de facturer en retard.
- De l’émission à la réception par le client. Envoyée à la bonne personne, avec les bonnes données, ou bloquée sans que personne ne le sache.
- De la réception à l’échéance. Le délai convenu, le seul qui figure dans le contrat.
- De l’échéance à l’encaissement. Le retard effectif.
Faire la somme
Un exemple courant dans une société de services : cinq jours entre la livraison et la confirmation, dix jours jusqu’à la facture, deux jours avant que la facture n’arrive à la bonne personne, trente jours de délai, douze jours de retard moyen. Total : cinquante-neuf jours, pour un contrat à trente.
Le point important est que seuls trente de ces jours ont été négociés. Les vingt-neuf autres sont internes, ne figurent pas au contrat, et sont entièrement maîtrisables sans parler à personne à l’extérieur.
Où se trouve le levier
Gagner dix jours sur l’étape de facturation est presque toujours plus facile, plus rapide et moins inconfortable que de négocier dix jours de délai avec un client. Et l’effet sur la trésorerie est exactement le même.
C’est pourquoi, quand une entreprise nous dit qu’elle a un problème de recouvrement, la première chose à mesurer n’est pas le recouvrement : c’est le temps entre livrer et facturer.
De l’autre côté : le cycle complet
Le vrai cycle de trésorerie soustrait encore le délai de paiement des fournisseurs. Une entreprise qui encaisse à 59 jours et paie à 30 a 29 jours d’activité à financer en permanence. Multiplié par le volume mensuel d’achats, c’est le montant immobilisé — généralement couvert par un découvert, à un coût rarement comparé à l’effort de réduire ces dix jours de facturation.
Mesurer une fois, par type de client
Inutile de mesurer cela chaque mois. Une fois, bien fait, sur trois ou quatre clients représentatifs, suffit pour découvrir où se perdent les jours. Ensuite, on ne mesure que le résultat final grâce au délai moyen d’encaissement, qui sert de thermomètre.