Certaines entreprises sont bénéficiaires tous les mois et passent pourtant l’année à regarder leur solde bancaire avec angoisse. Ce n’est pas une contradiction, et cela porte presque toujours le même nom : le délai moyen d’encaissement. C’est le nombre de jours qui s’écoule, en moyenne, entre la facturation et l’arrivée de l’argent sur le compte.
C’est aussi l’un des rares indicateurs qu’une PME peut calculer dès aujourd’hui, avec des informations qu’elle possède déjà, sans ERP ni nouveau logiciel. Cet article montre comment le calculer, comment interpréter le résultat, et que faire quand le chiffre est mauvais.
Quelle est la formule du délai moyen d’encaissement ?
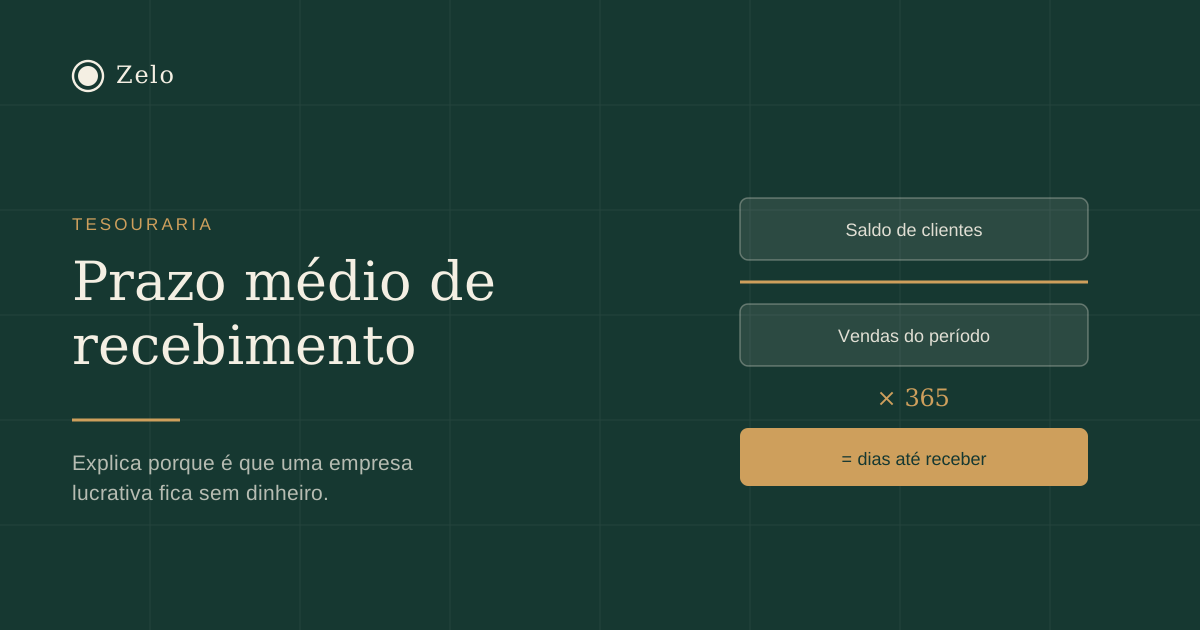
La formule, dans sa forme la plus utile pour une PME, est la suivante :
(Encours clients ÷ Ventes de la période) × Nombre de jours de la période
Sur une année complète, le nombre de jours est 365. Sur un trimestre, 90. Le résultat s’exprime en jours et se lit directement : « en moyenne, nous sommes payés au bout de X jours ».
Quel encours clients faut-il utiliser ?
Le total des factures émises et pas encore encaissées, au dernier jour de la période, TVA comprise. Il provient de la balance, du compte clients, ou d’une simple somme des factures ouvertes. L’important est d’inclure tout ce qui reste à encaisser, même ce qui est échu depuis longtemps — surtout cela, d’ailleurs, car c’est ce qui dégrade le plus le chiffre et c’est précisément ce que vous devez voir.
Et quelles ventes ?
Les ventes de la même période, également TVA comprise, pour que le numérateur et le dénominateur soient comparables. C’est l’erreur de calcul la plus fréquente : utiliser l’encours clients TTC et les ventes HT, ce qui gonfle artificiellement le résultat d’environ vingt-trois pour cent (au taux normal de TVA portugais).
Un calcul concret, du début à la fin
Une société de services a facturé 600 000 € TTC sur la dernière année. Au 31 décembre, ses clients lui devaient 98 000 €.
98 000 ÷ 600 000 = 0,163. Multiplié par 365, cela donne 60 jours.
Si cette entreprise vend avec un délai contractuel de 30 jours, le chiffre lui dit quelque chose de très précis : il y a trente jours de retard systématique qui ne figurent dans aucun contrat. Ce n’est pas un problème de conditions commerciales — c’est un problème de processus.
Quel délai est normal au Portugal ?
Le décret-loi n° 62/2013, qui transpose la directive européenne sur les retards de paiement dans les transactions commerciales, fixe le délai supplétif à 30 jours lorsque rien n’a été convenu. Les parties peuvent porter ce délai à 60 jours par accord exprès, et au-delà uniquement si cet allongement n’est pas manifestement abusif pour le créancier. La même directive s’applique dans tous les États membres de l’Union européenne, Luxembourg compris.
Le même texte donne au créancier droit à des intérêts de retard commerciaux, dont le taux est publié chaque semestre, et à une indemnité forfaitaire minimale de 40 € par facture en retard, au titre des frais de recouvrement. La plupart des PME ignorent cette seconde partie et ne l’utilisent donc jamais — pas même comme argument dans une conversation.
En pratique, un délai moyen supérieur à 60 jours signifie que l’entreprise finance ses clients avec son propre argent, gratuitement.
Où se perdent les jours ?
Le délai moyen n’est pas un chiffre unique : c’est la somme de plusieurs retards, et un seul dépend du client.
| Étape | Jours qu’elle consomme habituellement | Qui la maîtrise |
|---|---|---|
| De la livraison à l’émission de la facture | 5 à 30 | L’entreprise |
| De l’émission à la réception de la facture par le client | 0 à 7 | L’entreprise |
| Délai de paiement contractuel | 30 à 60 | Accord commercial |
| De l’échéance au premier contact de relance | 7 à 30 | L’entreprise |
| Du contact au paiement effectif | 3 à 20 | Le client |
Lu ainsi, le tableau est inconfortable et éclairant : sur cinq étapes, quatre sont de votre côté. Le client ne maîtrise que la dernière. C’est pourquoi s’attaquer au délai moyen en renégociant les conditions avec les clients donne si peu de résultats — on touche à la seule étape qui était déjà convenue.
Comment réduire le délai moyen d’encaissement
Facturer le jour de la livraison
C’est la mesure qui a le plus d’effet pour le moindre coût. Chaque jour entre la livraison et l’émission de la facture s’ajoute au délai, et aucun client ne l’a demandé. Les entreprises qui facturent en bloc en fin de mois offrent, en moyenne, quinze jours de crédit que personne n’a négociés. Le détail se trouve dans le coût réel de facturer en retard.
Vérifier que la facture est bien arrivée chez celui qui la paie
Une part importante des retards n’est pas un refus de payer : c’est une facture bloquée dans la mauvaise boîte mail, ou sans le numéro de bon de commande que le client exige pour la traiter. Confirmer la réception deux jours après l’envoi élimine toute une catégorie de retards.
Avoir un processus de relance plutôt qu’une personne mal à l’aise
Un rappel trois jours avant l’échéance, un avis le jour même, un contact personnel à quinze jours. Par écrit, avec un responsable et des dates. Quand il existe un processus, personne n’a à décider s’il « est temps d’appeler ». La méthode est détaillée dans comment relancer sans abîmer la relation.
Demander un acompte
Pour les travaux au projet, un acompte de trente pour cent à la commande réduit le délai moyen sans modifier une seule condition de paiement. C’est aussi la façon la moins chère de financer l’activité, car elle ne coûte ni intérêts ni garanties.
Faites le point sur votre situation
- Vous connaissez votre délai moyen d’encaissement sous forme de chiffre, et non d’impression.
- Ce chiffre est à moins de dix jours du délai convenu avec vos clients.
- Toutes les livraisons du mois dernier ont été facturées dans le mois même.
- Une personne a la responsabilité écrite de relancer les factures échues.
- Vous connaissez les trois clients qui allongent le plus votre moyenne.
Deux réponses négatives ou plus signifient que le délai moyen est déterminé par défaut, et non par décision.
Questions fréquentes
À quelle fréquence faut-il calculer cet indicateur ?
Chaque mois, toujours avec la même formule et la même période de référence. La valeur absolue compte moins que la tendance : trois mois consécutifs de hausse sont un signal d’alerte, même si le chiffre semble encore acceptable.
Faut-il exclure les clients irrécouvrables du calcul ?
Pas de l’indicateur de gestion — c’est justement là qu’ils deviennent visibles. Il vaut la peine, en revanche, de calculer aussi le délai moyen sans ces clients, pour distinguer le problème structurel du problème ponctuel. Pour savoir quand accepter la perte, voir créances irrécouvrables.
Le délai moyen d’encaissement suffit-il pour gérer la trésorerie ?
Non. Il vous indique la vitesse moyenne à laquelle l’argent rentre, mais pas quand. Pour cela, il faut une prévision de trésorerie à 90 jours, là où les deux dates concrètes — celle d’encaisser et celle de payer — se rencontrent.
En résumé
Le délai moyen d’encaissement explique la plupart des tensions de trésorerie dans les entreprises rentables, et se calcule en cinq minutes à partir de la balance. Le résultat pointe rarement vers les clients : il pointe vers l’intervalle entre livrer et facturer, et vers l’absence de processus de relance. Ce sont les deux choses les plus faciles à changer.