À mesure qu’une PME grandit, des fournisseurs hors du pays apparaissent : logiciels, services, matières premières. Chaque paiement semble un détail administratif. Additionnés sur une année, les coûts cachés deviennent un poste à part entière.
Où se cache le coût
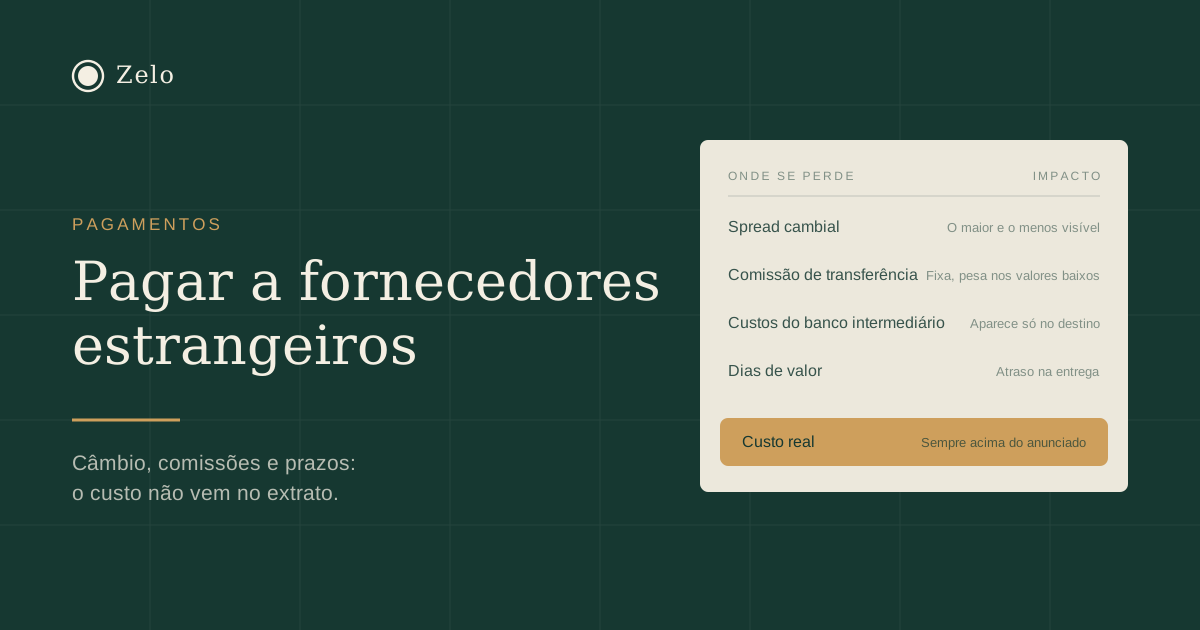
Un paiement international comporte généralement trois couches de coût, et une seule apparaît clairement :
- La commission de virement, la seule visible sur le relevé.
- La marge de change, la couche la plus chère et la moins transparente : la différence entre le taux du marché et le taux appliqué. Pour un virement hors zone euro, elle peut représenter plusieurs points de pourcentage sans jamais être présentée comme un coût.
- Les frais de la banque intermédiaire et du destinataire, qui font que le fournisseur reçoit moins que ce qui a été envoyé et réclame la différence.
Ce dernier point se règle à la source, en choisissant correctement qui supporte les frais dans l’ordre de virement. C’est la cause la plus fréquente de factures qui restent ouvertes pour des écarts de quelques euros.
Dans la zone euro, c’est simple
Dans l’espace SEPA, un virement en euros doit coûter autant qu’un virement national et ne doit comporter aucune marge de change. Si un montant significatif vous est facturé pour des virements SEPA en euros, c’est une conversation à avoir avec la banque, pas une fatalité.
Comparer avant de changer
Il existe des solutions spécialisées dans les paiements internationaux qui appliquent des marges de change plus faibles. Avant de changer, il vaut la peine de faire la comparaison correctement : prendre un paiement réel récent, calculer le coût total par la banque — commission plus marge de change — et le comparer au coût total par l’alternative pour le même montant et la même devise.
La comparaison sur la seule commission trompe toujours, car c’est dans la marge de change que se trouve l’essentiel du coût.
L’effet sur la prévision de trésorerie
Les engagements en devises introduisent une nouvelle variable : le montant en euros n’est connu qu’à la date du paiement. Pour des montants importants et récurrents, cela doit être reflété dans la prévision de trésorerie avec une marge de sécurité, plutôt qu’enregistré au taux du jour où la prévision a été faite.
Pour des expositions significatives et durables, il existe des instruments de couverture de change. Pour la plupart des PME, cependant, la priorité n’est pas de couvrir un risque : c’est d’arrêter de payer des marges que personne n’a comparées.
Un exercice d’une heure
Lister tous les paiements internationaux des douze derniers mois, additionner les commissions visibles, et estimer la marge de change en comparant le taux appliqué au taux du marché ces jours-là. Le total surprend généralement — et il est presque entièrement récupérable par des décisions administratives, sans rien négocier avec personne.