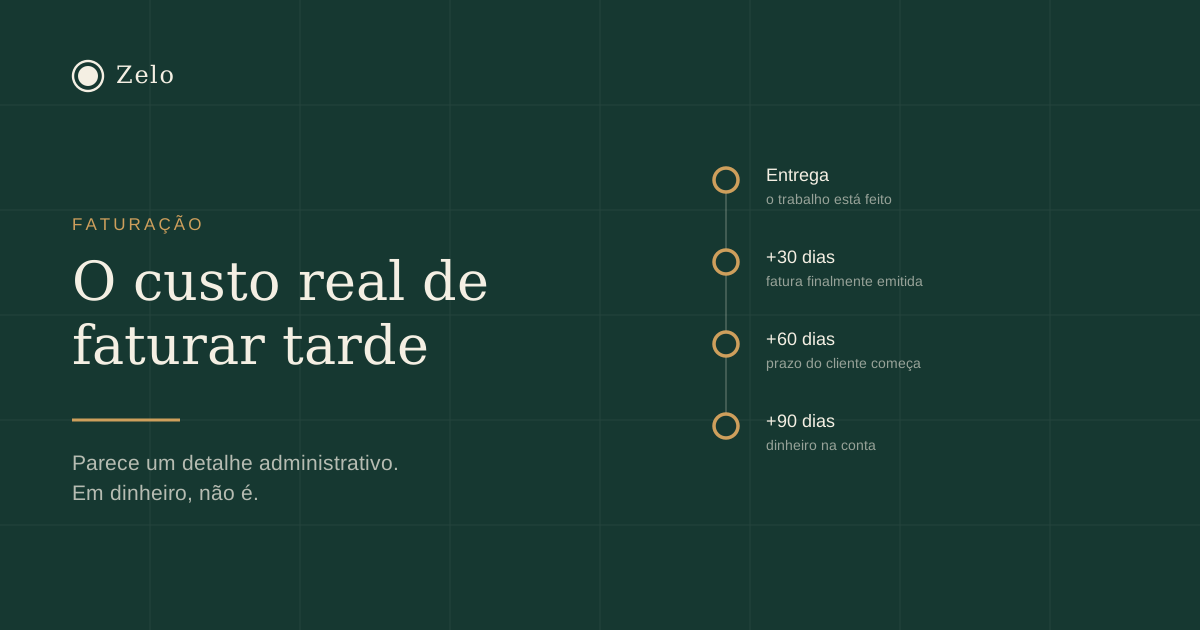
Émettre les factures à la fin du mois suivant semble un détail administratif. C’est la tâche toujours remise à plus tard, parce que personne ne la réclame jamais — le travail a été livré, le client est satisfait, et la facture partira quand elle partira.
En argent, ce détail coûte plus que bien des postes que la direction surveille au centime près. Cet article chiffre le problème et montre comment le régler sans recruter personne.
Quel est le délai légal pour émettre une facture au Portugal ?
L’article 36 du Code de la TVA portugais impose d’émettre la facture au plus tard le cinquième jour ouvrable suivant le moment où la taxe devient exigible — c’est-à-dire la livraison du bien ou la prestation du service. Pour les prestations continues, le moment pertinent est l’échéance de chaque période contractuelle. Les autres pays de l’Union fixent leurs propres délais, mais la logique est la même.
S’y ajoute l’obligation de communiquer les éléments des factures à l’administration fiscale portugaise avant le 5 du mois suivant leur émission, en application du décret-loi n° 198/2012.
Pour le dire franchement : l’entreprise qui facture le mois de mars fin avril n’est pas seulement lente. Dans la plupart des cas, elle est hors délai légal.
Combien cela coûte-t-il, en euros ?
Prenez le chiffre d’affaires annuel et le nombre moyen de jours entre la livraison et l’émission de la facture. Une entreprise qui facture 600 000 € par an, avec un retard moyen de vingt jours, a en permanence d’immobilisés :
600 000 × (20 ÷ 365) = 32 877 €
C’est de l’argent que l’entreprise a déjà gagné, qu’elle n’utilise pas, et qu’elle ne compte même pas comme créance client — puisque la facture n’existe pas encore. Si ce trou est comblé par un découvert à sept pour cent par an, il coûte environ 2 300 € par an d’intérêts. S’il est comblé en retardant les paiements aux fournisseurs, il coûte des conditions commerciales. S’il n’est pas comblé du tout, il coûte des nuits blanches à chaque fin de mois.
Les coûts qui n’apparaissent pas sur le relevé
Le coût financier est le plus facile à calculer et le plus faible des quatre.
| Coût | Comment il se manifeste |
|---|---|
| Financier | Des intérêts de financement sur de l’argent qui était déjà le vôtre. |
| De recouvrement | Une vieille facture est toujours plus difficile à encaisser qu’une récente : plus le temps passe entre la livraison et la facture, plus il est facile pour le client de contester son contenu. |
| D’omission | Du travail livré qui n’est jamais facturé. C’est rare, mais cela arrive — et on ne le découvre que par hasard, des mois plus tard. |
| D’information | Tant qu’il n’y a pas de facture, il n’y a pas de produit enregistré. La marge du mois est fausse, le budget ne tombe pas juste, et la direction décide avec des chiffres incomplets. |
Pourquoi les entreprises facturent-elles en retard ?
Parce que la facturation dépend d’une confirmation qui n’arrive jamais
C’est la cause la plus courante. Celui qui facture ne sait pas si le travail est terminé, et celui qui le sait est occupé. La facture attend une information dont personne n’a défini qui la donne ni quand. La solution n’est pas d’insister : c’est de décider quel fait déclenche la facturation — le bon de livraison signé, le relevé d’heures clôturé, la date du contrat — et de rendre ce fait suffisant.
Parce qu’on facture en bloc, une fois par mois
Tout facturer le 30 est confortable pour celui qui facture et coûteux pour l’entreprise. Un travail livré le 2 mars attend vingt-huit jours une facture, et ce n’est qu’ensuite que le délai de paiement commence à courir. L’alternative n’exige pas de facturer tous les jours : il suffit de facturer chaque semaine, ce qui ramène le retard moyen de quinze jours à trois.
Parce qu’il manque des informations que personne n’a recueillies au bon moment
Le numéro de bon de commande exigé par le client, la bonne adresse de facturation, le centre de coûts. Ce sont des données qui s’obtiennent en trente secondes au moment de la commande et qui coûtent une semaine quand on les cherche en fin de mois.
Comment passer à la facturation le jour même
- Définissez, par écrit, le fait qui déclenche l’émission de chaque type de facture.
- Recueillez les données de facturation à la commande, pas à l’émission.
- Passez d’une facturation mensuelle à une facturation hebdomadaire, à jour fixe.
- Confiez la responsabilité à une personne nommément désignée, et non à une fonction floue.
- À la clôture du mois, vérifiez que tout ce qui a été livré a été facturé — c’est la première tâche de la clôture mensuelle.
Faites le point sur votre situation
- Vous savez combien de jours, en moyenne, séparent la livraison de l’émission de la facture.
- Aucune facture du mois dernier n’a été émise au-delà du délai légal après la livraison.
- Une personne nommément désignée est chargée d’émettre chaque type de facture.
- Les données de facturation du client sont recueillies avant le début du travail.
- À la fin de chaque mois, quelqu’un vérifie qu’aucune livraison n’est restée sans facture.
Si deux points ou plus échouent, le retard de facturation n’est pas un accident du mois : c’est la façon dont l’entreprise fonctionne.
Questions fréquentes
Facturer plus tôt ne dérange-t-il pas le client ?
Facturer à la date de livraison est la pratique normale et attendue. Ce qui dérange les clients, c’est de recevoir en avril la facture d’un travail de février que plus personne ne se souvient d’avoir validé — car cela oblige quelqu’un chez le client à aller vérifier, et c’est là que naissent les contestations.
Et quand le client n’accepte les factures qu’une fois par mois ?
Cela arrive avec les grands comptes, qui ont des fenêtres de réception fixes. Dans ce cas, la date d’émission est négociée et doit figurer au contrat — ce n’est plus un retard interne mais une condition commerciale connue, qui entre comme telle dans la prévision de trésorerie.
Facturer plus tôt oblige-t-il à payer la TVA plus tôt ?
Cela rattache la taxe à la période d’émission de la facture, oui. Mais le moment où la TVA est due est lié à la livraison, pas à l’émission : retarder la facture ne retarde pas légitimement la taxe — cela retarde seulement l’encaissement. L’effet sur la trésorerie est négatif des deux côtés.
En résumé
Facturer en retard est la décision de gestion la plus coûteuse que personne ne prend consciemment. Elle coûte des intérêts, réduit les chances d’encaisser, fausse les chiffres du mois et, dans bien des cas, sort du délai légal. Passer d’une facturation mensuelle à une facturation hebdomadaire règle l’essentiel, sans un seul recrutement.