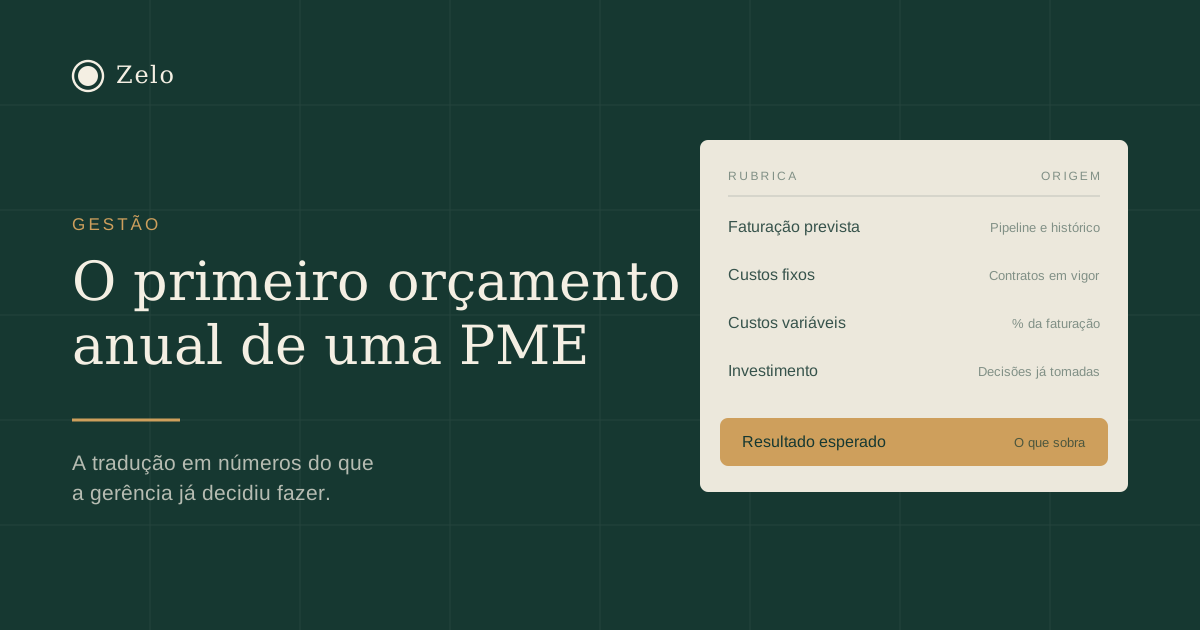
Muitas PMEs chegam aos dois ou três milhões de faturação sem nunca terem feito um orçamento anual. Funciona — até ao ano em que uma decisão de contratação, um investimento e um mês fraco coincidem, e ninguém tinha como saber que iam coincidir.
Um primeiro orçamento não precisa de ser sofisticado. Precisa de existir e de ser comparado com a realidade todos os meses.
Começar pelo que já se sabe
A base é o ano anterior, não uma folha em branco. Três blocos:
- Receita, separada entre o que é recorrente e contratado e o que depende de vendas novas. Esta separação é a mais importante de todas, porque a primeira parte é quase certa e a segunda é uma aposta.
- Custos diretos, ligados ao volume.
- Custos de estrutura, que existem independentemente das vendas — pessoal, instalações, seguros, software.
O erro de arrancar pela receita desejada
A tentação é definir a receita que se quer atingir e construir os custos a partir daí. O resultado é um documento que já nasce desalinhado com a realidade e que é abandonado em março.
O caminho inverso funciona melhor: partir da receita contratada e previsível, somar os custos de estrutura que já existem, e ver quanto é que falta vender para equilibrar. Esse número — o que falta vender para pagar a estrutura — é normalmente a informação mais útil que sai de todo o exercício.
Mensalizar, e não dividir por doze
Um orçamento anual dividido por doze meses iguais não serve para nada numa empresa com sazonalidade. Junho tem subsídio de férias, agosto tem menos atividade, novembro ou dezembro têm subsídio de Natal, maio e julho têm obrigações fiscais anuais.
Um orçamento mensalizado a sério mostra, antes do ano começar, quais são os meses em que vai faltar dinheiro — que é exatamente a informação que permite agir com antecedência em vez de reagir.
Três cenários, não um
Vale a pena construir três versões da linha de receita: uma conservadora, com apenas o que está contratado; uma provável; e uma otimista. Os custos de estrutura mantêm-se iguais nas três.
O exercício útil é olhar para o cenário conservador e perguntar: se for este, a empresa aguenta? Se a resposta for não, há uma decisão a tomar agora e não em setembro.
Rever, não reescrever
Um orçamento que nunca é comparado com o real é um documento morto. Uma comparação mensal simples — orçamentado contra realizado, com explicação só para os desvios acima de 10% — mantém o documento vivo sem consumir tempo.
O objetivo nunca é acertar. É perceber cedo em que direção se está a desviar e decidir se isso importa.