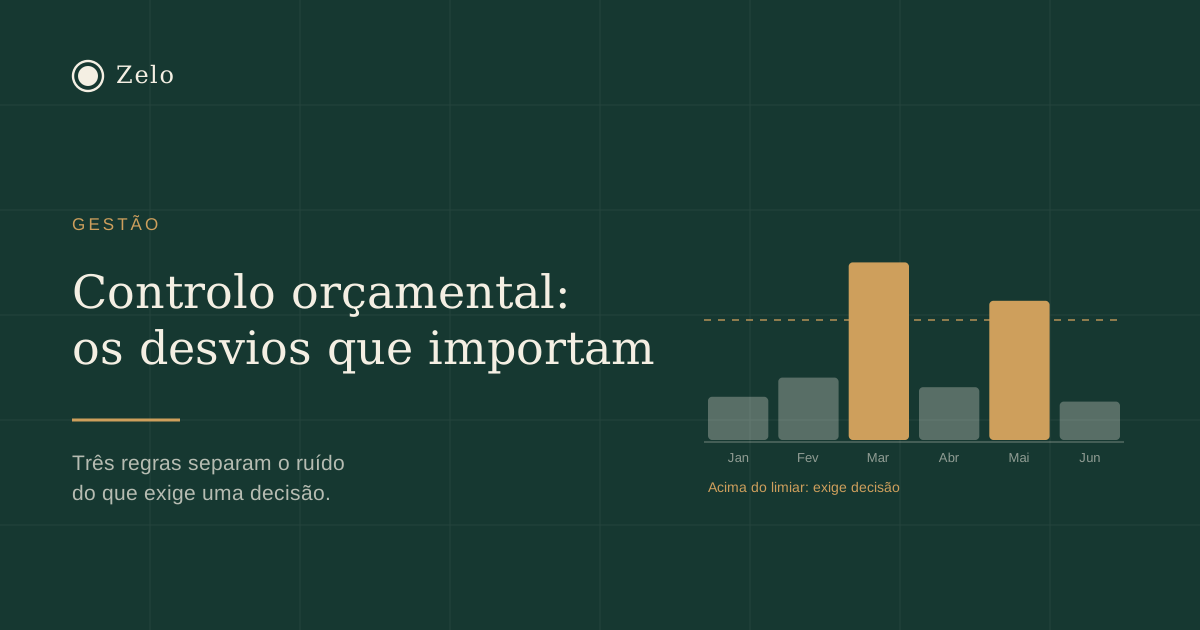
A armadilha do controlo orçamental é a exaustividade. Uma reunião mensal que percorre quarenta rubricas para explicar variações de trezentos euros esgota a paciência de todos e faz com que, ao fim de quatro meses, deixe de haver reunião.
Regra 1: material e relevante
Um desvio só merece análise se for simultaneamente significativo em valor absoluto e em percentagem. Uma rubrica de 500 euros que desvia 40% vale 200 euros e não interessa. Uma rubrica de 80 mil euros que desvia 6% vale 4.800 euros e interessa muito.
Fixar um limiar — por exemplo, desvios acima de 10% e acima de mil euros — elimina de imediato a maior parte da conversa inútil.
Regra 2: distinguir tipo de desvio
Nem todos os desvios querem dizer a mesma coisa:
- Desvio de calendário. A despesa estava prevista, aconteceu noutro mês. Não é problema, é ruído de mensalização.
- Desvio de volume. Vendeu-se mais e por isso os custos diretos subiram. É saudável e não exige ação, desde que a margem se mantenha.
- Desvio de preço ou de eficiência. O mesmo volume custou mais. É o único que exige explicação e ação.
Confundir os três é o que leva gerências a preocuparem-se com o desvio errado.
Regra 3: acumulado, não mês isolado
Um mês isolado engana. O que importa é o acumulado do ano contra o orçamentado até à data, porque os desvios de calendário anulam-se e ficam à vista os estruturais.
Uma rubrica que está 3% acima no acumulado ao fim de seis meses tem um problema real. A mesma rubrica 25% acima num só mês pode não ter nenhum.
A reunião de trinta minutos
Com estas três regras, a revisão mensal cabe em meia hora: cinco a oito desvios materiais, classificados por tipo, com uma decisão associada a cada um dos que forem de preço ou eficiência.
É também o momento certo para atualizar a previsão de tesouraria, porque um desvio confirmado em custos de estrutura altera os três meses seguintes e não apenas o que passou.
Quando reorçamentar
Raramente. Reorçamentar sempre que há um desvio destrói a utilidade da comparação, porque passa a haver sempre um orçamento que coincide com a realidade — e um orçamento que nunca erra não informa nada.
Justifica-se uma revisão formal quando acontece algo estrutural: a perda de um cliente que pesa mais de 10% da faturação, uma contratação não prevista, um investimento aprovado. Fora disso, mantém-se o documento original e explica-se o desvio.