Há uma pergunta que a maioria dos gerentes de PME não consegue responder de imediato: quanto é que a empresa tem de faturar por mês apenas para cobrir os custos que existem faça o que fizer? Sem esse número, decisões de contratação e de preço são tomadas no escuro.
A separação, na prática
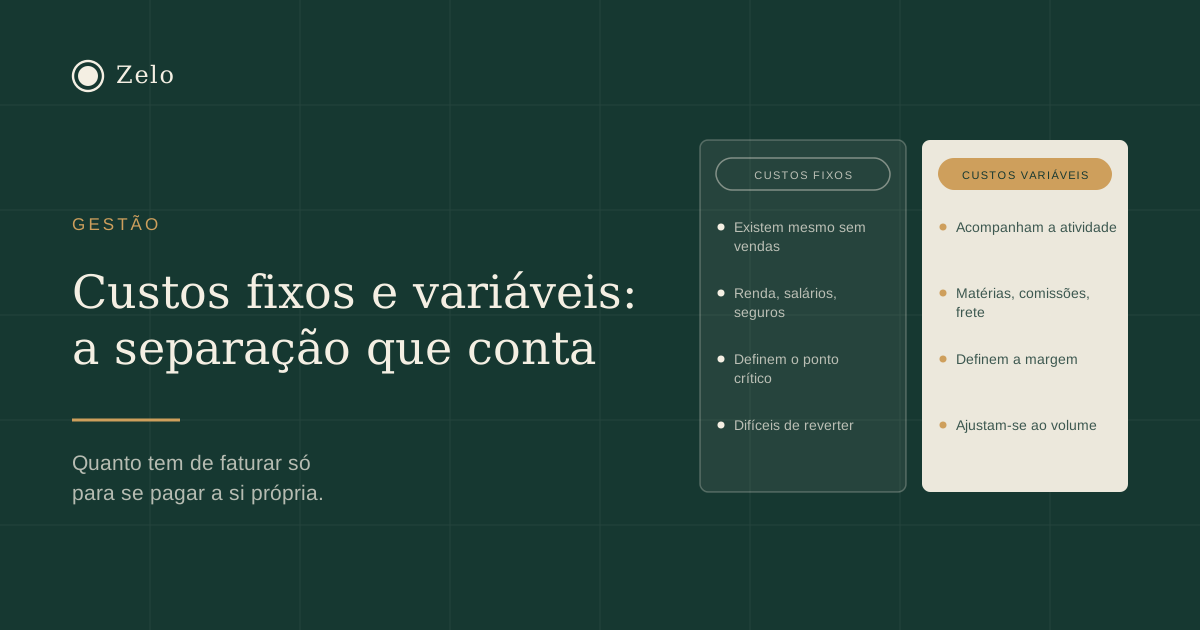
Custos fixos existem independentemente do volume: salários da estrutura, renda, seguros, software, contabilidade, comunicações.
Custos variáveis acompanham o volume: materiais, subcontratações, comissões, transporte.
Há sempre rubricas de fronteira. A regra prática que resolve a maioria: se a empresa não vender nada durante um mês, esse custo continua a existir? Se sim, é fixo.
Atenção ao caso mais comum de erro: pessoal com contrato sem termo é custo fixo, mesmo quando a atividade é sazonal. Tratá-lo como variável é a raiz de muitas decisões de contratação mal calculadas.
O ponto crítico
Com a separação feita, calcula-se a margem de contribuição: receita menos custos variáveis, em percentagem. Uma empresa que fature 100 mil por mês com 40 mil de custos variáveis tem 60% de margem de contribuição.
Se os custos fixos forem 45 mil por mês, o ponto crítico é 45.000 ÷ 0,60 = 75 mil euros de faturação mensal. Abaixo disso, a empresa perde dinheiro; acima, cada euro adicional contribui com 60 cêntimos para o resultado.
Este número muda conversas. Passa a ser possível dizer "esta contratação de 2.000 euros mensais de custo total exige 3.300 euros de faturação adicional por mês para se pagar" — que é uma frase muito mais útil do que "acho que conseguimos".
Onde isto muda decisões
- Aceitar ou recusar trabalho abaixo do preço normal. Se a estrutura já está paga pelo resto da atividade, trabalho com margem de contribuição positiva melhora o resultado, mesmo abaixo do preço habitual. Se ainda não está paga, não.
- Contratar. Cada admissão sobe o ponto crítico de forma permanente. Saber em quanto é o mínimo antes de decidir.
- Investir em automatização. Tipicamente troca custo variável por custo fixo: melhora a margem e aumenta o risco em meses fracos.
O aviso
Trabalho abaixo do preço normal é aceitável pontualmente e destrutivo como hábito. Quando passa a representar uma parte relevante da carteira, a estrutura deixa de estar coberta e o raciocínio inverte-se contra a empresa.
É um dos casos em que a análise de margem por cliente deve ser feita antes de renovar, e não depois de o padrão estar instalado.