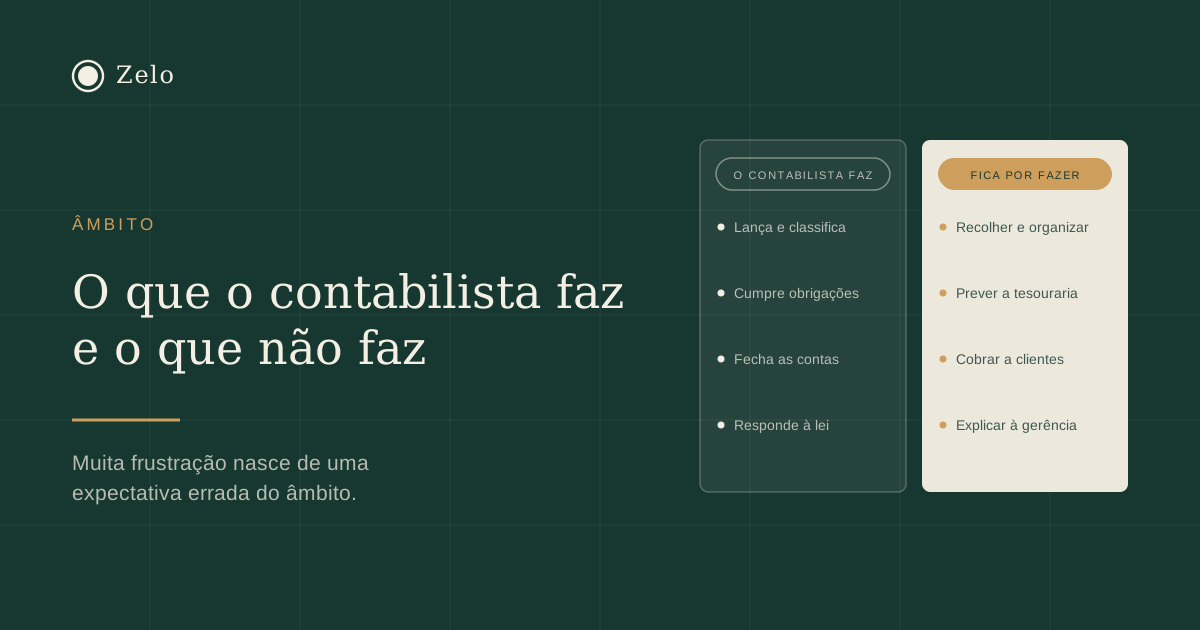
Une grande partie de la frustration entre PME et comptables naît d’une attente erronée sur le périmètre du travail. Le dirigeant pense avoir confié la partie financière de l’entreprise ; le comptable sait qu’il a reçu la partie comptable et fiscale. Ce sont deux choses différentes, et la différence n’apparaît que lorsque quelque chose tourne mal.
Il vaut la peine de distinguer clairement trois catégories : ce que fait le comptable, ce qu’il ne fait pas, et qui devrait faire le reste.
Ce que fait le comptable certifié, selon la loi
Au Portugal, le statut de l’Ordre des comptables certifiés (Ordem dos Contabilistas Certificados) définit les fonctions du comptable certifié, dont la principale est d’assumer la responsabilité de la régularité technique dans les domaines comptable et fiscal des entités qu’il sert. Concrètement :
- Organiser et tenir la comptabilité, conformément aux normes applicables.
- Signer, avec le représentant légal, les états financiers et les déclarations fiscales.
- Déposer les déclarations périodiques — TVA, retenues à la source, déclarations annuelles et déclaration d’impôt sur les sociétés.
- Déterminer le résultat et préparer la clôture des comptes.
- Expliquer le traitement comptable et fiscal des opérations.
C’est un périmètre exigeant, qui engage la responsabilité personnelle du professionnel. Ce n’est pas, et ce n’a jamais été, un périmètre de gestion financière.
Ce que le comptable ne fait pas
Non par mauvaise volonté ni pour une question de prix : parce que c’est en dehors de ce qui a été convenu et, souvent, en dehors de ce qu’il peut faire sans être au cœur de l’activité quotidienne de l’entreprise.
| Tâche | Comptable | Entreprise ou équipe opérationnelle |
|---|---|---|
| Rassembler et classer les pièces | Non | Oui |
| Émettre les factures clients | Non | Oui |
| Relancer les factures échues | Non | Oui |
| Saisir et imputer les pièces | Oui | Non |
| Rapprocher les banques | À la clôture | Chaque semaine |
| Déposer les déclarations fiscales | Oui | Non |
| Prévoir la trésorerie à 90 jours | Non | Oui |
| Expliquer les chiffres à la direction | En partie | Oui |
| Préparer le budget annuel | Non | Oui |
| Établir la paie | Selon le contrat | Selon le contrat |
Les trois zones grises
Qui s’occupe de la paie ?
C’est la zone où les malentendus coûtent le plus cher, car elle a des dates fixes et des pénalités. Beaucoup de comptables établissent la paie ; d’autres non, et se contentent de comptabiliser celle faite par l’entreprise. Ce qui est rarement inclus dans un cas comme dans l’autre, c’est la collecte des éléments variables — absences, heures supplémentaires, frais de déplacement, indemnités repas — qui reste le travail de l’entreprise et qui est à l’origine des retards. Mieux vaut l’écrire dans le contrat que le supposer. Le calendrier est dans le calendrier mensuel de la paie.
Qui fait le rapprochement bancaire ?
Le comptable rapproche pour clôturer les comptes, généralement avec des semaines ou des mois de décalage. Cela sert à ce que la comptabilité soit juste, mais pas à la gestion : une erreur détectée deux mois plus tard ne se corrige plus, elle s’enregistre. Le rapprochement de gestion est hebdomadaire et revient à l’entreprise, pour les raisons expliquées dans pourquoi chaque semaine et pas chaque mois.
Qui explique les chiffres à la direction ?
Le comptable remet une balance et des états financiers. Ce sont des documents corrects, rédigés dans un langage technique, pour respecter la loi. Ils ne répondent à aucune des questions que se pose un dirigeant — combien aurai-je en caisse dans six semaines, quels clients sont rentables, où les coûts ont-ils augmenté. Il s’agit d’un autre document, décrit dans le rapport mensuel dont une direction a besoin.
Pourquoi la qualité du travail comptable dépend de l’entreprise
Un comptable travaille avec ce qu’il reçoit. S’il reçoit des pièces incomplètes, hors délai et en désordre, le résultat sera une comptabilité techniquement correcte et pratiquement inutile — saisie dans l’urgence, avec de la TVA insuffisamment déduite et un résultat connu des mois après les faits.
Presque toute l’insatisfaction envers les comptables que nous rencontrons vient de là, et non de la compétence du professionnel. La partie que l’entreprise maîtrise se trouve dans les documents à envoyer au comptable chaque mois et dans comment organiser ces pièces.
Faites le point sur votre situation
- Le contrat précise par écrit ce qui est inclus et ce qui ne l’est pas.
- Vous savez qui collecte les éléments variables de paie chaque mois.
- Vous recevez une information financière moins de quinze jours après la fin du mois.
- Quelqu’un dans l’entreprise rapproche les banques entre deux clôtures.
- Vous savez distinguer sans hésiter le travail du comptable de celui de l’entreprise.
Si deux points ou plus échouent, le problème n’est pas la comptabilité : c’est l’espace entre la comptabilité et l’opérationnel, que personne n’a pris en charge.
Questions fréquentes
Puis-je demander au comptable d’en faire davantage ?
Vous pouvez, et vous devriez demander. Certains cabinets proposent des services de gestion en plus de la comptabilité, à un prix distinct. Ce qui ne fonctionne pas, c’est d’attendre que ces tâches soient incluses dans le forfait comptable : elles ne le sont pas, et l’attente non exprimée use les deux parties.
Changer de comptable règle-t-il le problème ?
Oui, si le problème est la qualité technique ou la communication. Non, si le problème est le périmètre — dans ce cas, l’entreprise change de comptable et retrouve exactement le même vide trois mois plus tard, parce que ce vide n’était pas de son côté.
Qui fait le travail qui reste entre les deux ?
Soit quelqu’un dans l’entreprise à qui la fonction est explicitement confiée, soit une équipe opérationnelle externe. Ce qui ne fonctionne pas, c’est de le laisser aux heures qui restent à la direction — c’est l’arrangement le plus courant et le moins tenable.
En résumé
Le comptable répond à la loi ; l’opérationnel répond à la direction. Entre les deux se trouve un ensemble de tâches — rassembler, facturer, relancer, rapprocher, prévoir et expliquer — qui n’appartient par défaut à aucun des deux. Écrire qui fait quoi est la façon la moins chère de régler une frustration qui n’est presque jamais la faute de personne.