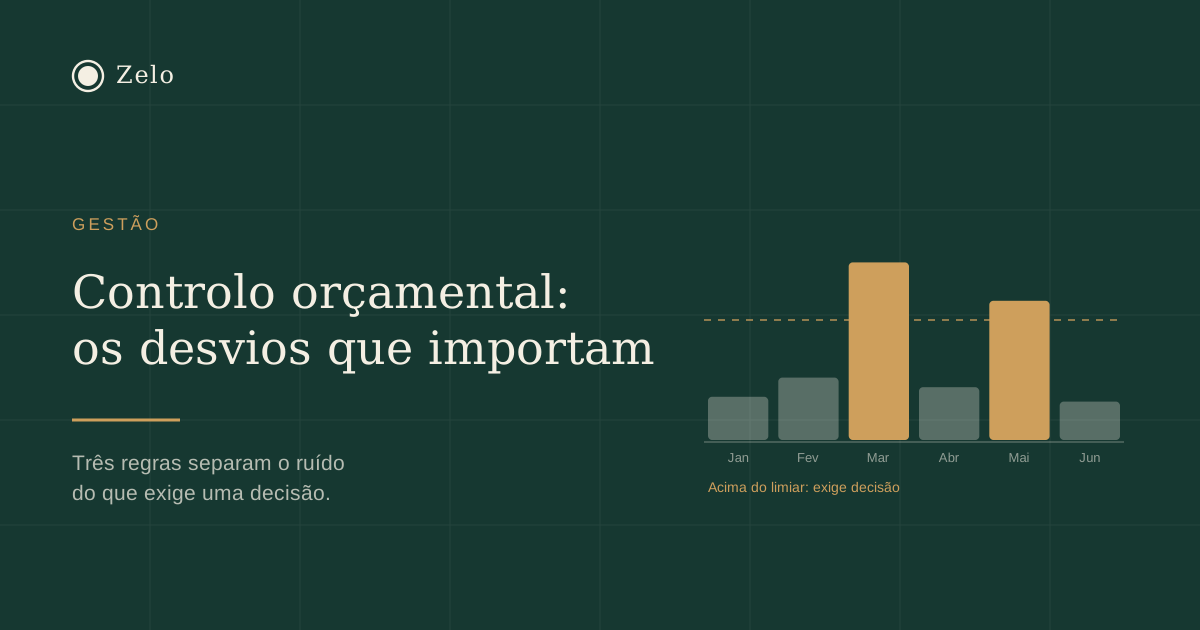
Le piège du contrôle budgétaire, c’est l’exhaustivité. Une réunion mensuelle qui passe en revue quarante postes pour expliquer des variations de trois cents euros épuise la patience de tous et fait qu’au bout de quatre mois, il n’y a plus de réunion.
Règle 1 : significatif et pertinent
Un écart ne mérite d’être analysé que s’il est significatif à la fois en valeur absolue et en pourcentage. Un poste de 500 euros qui dérape de 40 % représente 200 euros et n’a pas d’intérêt. Un poste de 80 000 euros qui dérape de 6 % représente 4 800 euros et en a beaucoup.
Fixer un seuil — par exemple, les écarts de plus de 10 % et de plus de mille euros — élimine immédiatement la plus grande partie de la conversation inutile.
Règle 2 : distinguer le type d’écart
Tous les écarts ne veulent pas dire la même chose :
- Écart de calendrier. La dépense était prévue, elle a eu lieu un autre mois. Ce n’est pas un problème, c’est du bruit de mensualisation.
- Écart de volume. On a vendu davantage et les coûts directs ont donc augmenté. C’est sain et n’exige aucune action, tant que la marge se maintient.
- Écart de prix ou d’efficacité. Le même volume a coûté plus cher. C’est le seul qui exige une explication et une action.
Confondre les trois, c’est ce qui amène les directions à s’inquiéter du mauvais écart.
Règle 3 : le cumul, pas le mois isolé
Un mois isolé trompe. Ce qui compte, c’est le cumul de l’année par rapport au budget à date, car les écarts de calendrier s’annulent et les écarts structurels apparaissent.
Un poste qui dépasse de 3 % en cumul au bout de six mois a un vrai problème. Le même poste à 25 % au-dessus sur un seul mois peut n’en avoir aucun.
La réunion de trente minutes
Avec ces trois règles, la revue mensuelle tient en une demi-heure : cinq à huit écarts significatifs, classés par type, avec une décision associée à chacun de ceux qui relèvent du prix ou de l’efficacité.
C’est aussi le bon moment pour mettre à jour la prévision de trésorerie, car un écart confirmé sur les coûts de structure modifie les trois mois suivants, et pas seulement le mois écoulé.
Quand refaire le budget
Rarement. Refaire le budget à chaque écart détruit l’utilité de la comparaison, car il y a alors toujours un budget qui coïncide avec la réalité — et un budget qui ne se trompe jamais n’apprend rien.
Une révision formelle se justifie quand il se passe quelque chose de structurel : la perte d’un client qui pèse plus de 10 % du chiffre d’affaires, un recrutement imprévu, un investissement approuvé. En dehors de cela, on garde le document initial et on explique l’écart.