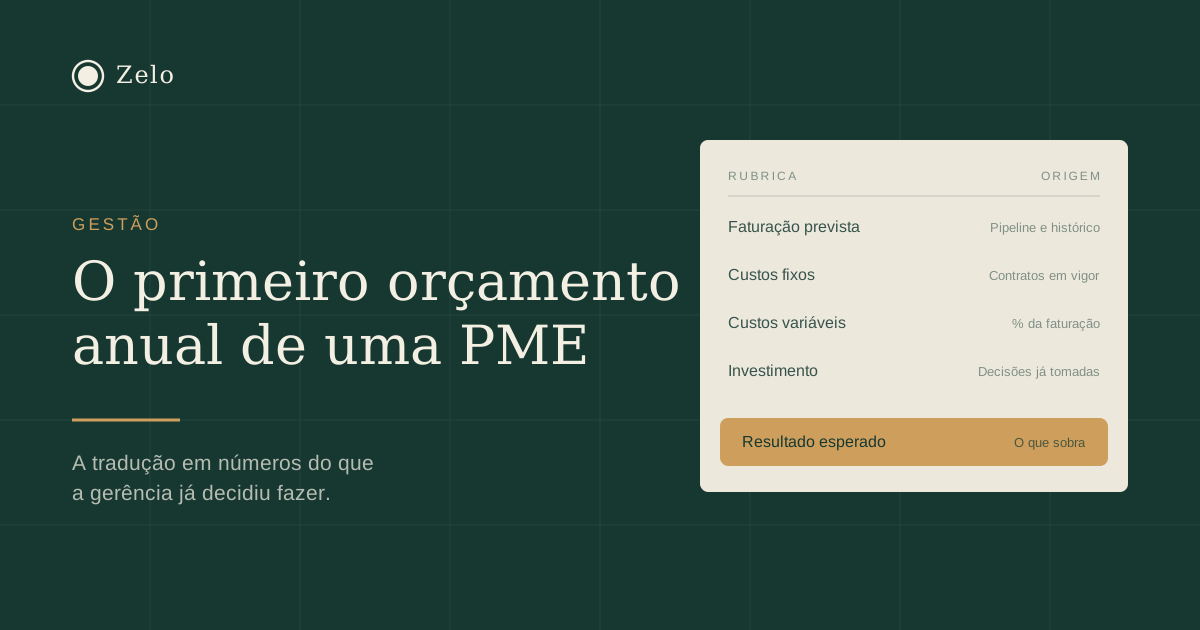
Beaucoup de PME atteignent deux ou trois millions de chiffre d’affaires sans avoir jamais fait de budget annuel. Cela fonctionne — jusqu’à l’année où une décision de recrutement, un investissement et un mois faible coïncident, sans que personne n’ait pu savoir qu’ils allaient coïncider.
Un premier budget n’a pas besoin d’être sophistiqué. Il a besoin d’exister et d’être comparé à la réalité chaque mois.
Commencer par ce que l’on sait déjà
La base, c’est l’année précédente, pas une feuille blanche. Trois blocs :
- Le chiffre d’affaires, réparti entre ce qui est récurrent et contractualisé et ce qui dépend de nouvelles ventes. Cette distinction est la plus importante de toutes, car la première partie est quasi certaine et la seconde est un pari.
- Les coûts directs, liés au volume.
- Les coûts de structure, qui existent indépendamment des ventes — personnel, locaux, assurances, logiciels.
L’erreur de partir du chiffre d’affaires souhaité
La tentation est de fixer le chiffre d’affaires qu’on veut atteindre et de construire les coûts à partir de là. Le résultat est un document qui naît déjà décalé de la réalité et qu’on abandonne en mars.
Le chemin inverse fonctionne mieux : partir du chiffre d’affaires contractualisé et prévisible, ajouter les coûts de structure qui existent déjà, et voir combien il reste à vendre pour atteindre l’équilibre. Ce chiffre — ce qu’il reste à vendre pour payer la structure — est généralement l’information la plus utile de tout l’exercice.
Mensualiser, et non diviser par douze
Un budget annuel divisé en douze mois égaux ne sert à rien dans une entreprise soumise à la saisonnalité. Au Portugal, juin comporte la prime de vacances, août une activité plus faible, novembre ou décembre la prime de Noël, mai et juillet les obligations fiscales annuelles.
Un budget vraiment mensualisé montre, avant même le début de l’année, les mois où l’argent va manquer — exactement l’information qui permet d’agir à l’avance au lieu de réagir.
Trois scénarios, pas un seul
Il vaut la peine de construire trois versions de la ligne de chiffre d’affaires : une prudente, avec uniquement ce qui est contractualisé ; une probable ; et une optimiste. Les coûts de structure restent les mêmes dans les trois.
L’exercice utile consiste à regarder le scénario prudent et à se demander : si c’est celui-ci, l’entreprise tient-elle ? Si la réponse est non, il y a une décision à prendre maintenant et non en septembre.
Revoir, pas réécrire
Un budget jamais comparé au réel est un document mort. Une comparaison mensuelle simple — budget contre réalisé, avec une explication seulement pour les écarts de plus de 10 % — garde le document vivant sans prendre de temps.
L’objectif n’est jamais de tomber juste. C’est de voir tôt dans quelle direction on s’écarte et de décider si cela compte.