Il y a une question à laquelle la plupart des dirigeants de PME ne savent pas répondre immédiatement : combien l’entreprise doit-elle facturer par mois simplement pour couvrir les coûts qui existent quoi qu’elle fasse ? Sans ce chiffre, les décisions de recrutement et de prix se prennent à l’aveugle.
La distinction, en pratique
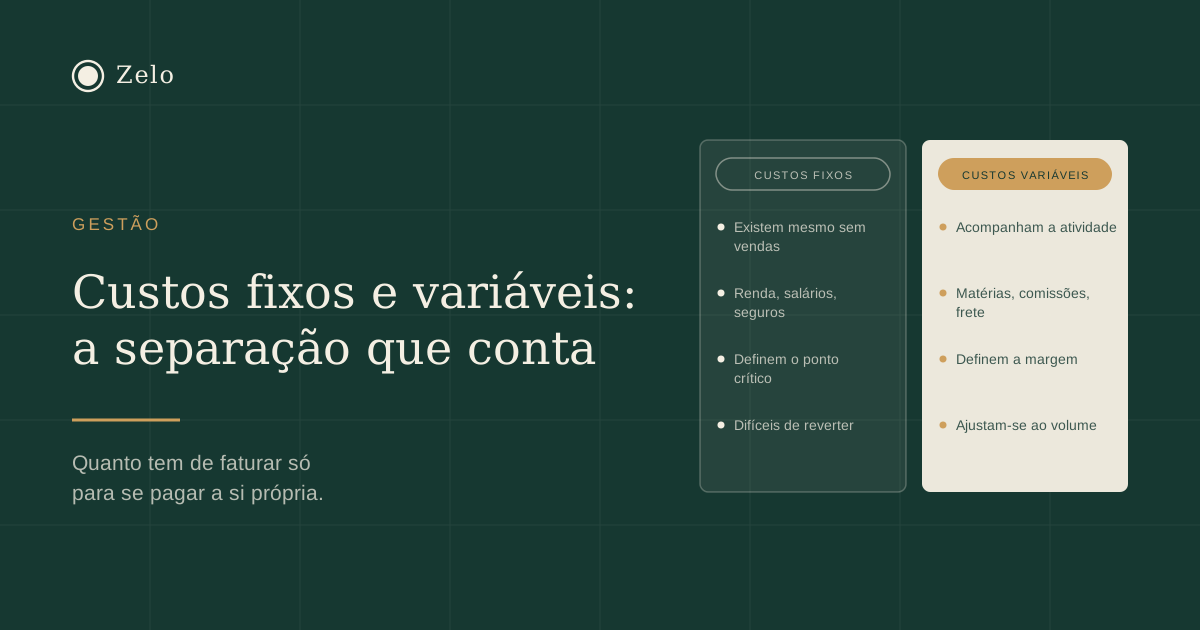
Les coûts fixes existent indépendamment du volume : salaires de la structure, loyer, assurances, logiciels, comptabilité, télécommunications.
Les coûts variables suivent le volume : matériaux, sous-traitance, commissions, transport.
Il y a toujours des postes à la frontière. La règle pratique qui tranche la plupart des cas : si l’entreprise ne vend rien pendant un mois, ce coût existe-t-il toujours ? Si oui, il est fixe.
Attention à l’erreur la plus fréquente : le personnel en contrat à durée indéterminée est un coût fixe, même quand l’activité est saisonnière. Le traiter comme variable est à l’origine de nombreuses décisions de recrutement mal calculées.
Le seuil de rentabilité
Une fois la distinction faite, on calcule la marge sur coûts variables : chiffre d’affaires moins coûts variables, en pourcentage. Une entreprise qui facture 100 000 par mois avec 40 000 de coûts variables a 60 % de marge sur coûts variables.
Si les coûts fixes s’élèvent à 45 000 par mois, le seuil de rentabilité est de 45 000 ÷ 0,60 = 75 000 euros de chiffre d’affaires mensuel. En dessous, l’entreprise perd de l’argent ; au-dessus, chaque euro supplémentaire apporte 60 centimes au résultat.
Ce chiffre change les conversations. On peut alors dire « ce recrutement, qui coûte 2 000 euros par mois au total, exige 3 300 euros de chiffre d’affaires supplémentaire par mois pour être rentabilisé » — une phrase bien plus utile que « je pense qu’on y arrivera ».
Là où cela change les décisions
- Accepter ou refuser un travail en dessous du prix habituel. Si la structure est déjà payée par le reste de l’activité, un travail à marge sur coûts variables positive améliore le résultat, même en dessous du prix habituel. Si elle ne l’est pas encore, non.
- Recruter. Chaque embauche relève le seuil de rentabilité de façon permanente. Il faut au minimum savoir de combien avant de décider.
- Investir dans l’automatisation. Elle échange généralement du coût variable contre du coût fixe : elle améliore la marge et augmente le risque les mois faibles.
La mise en garde
Travailler en dessous du prix habituel est acceptable ponctuellement et destructeur comme habitude. Quand cela représente une part importante du portefeuille, la structure n’est plus couverte et le raisonnement se retourne contre l’entreprise.
C’est l’un des cas où l’analyse de la marge par client doit être faite avant le renouvellement, et non une fois le schéma installé.