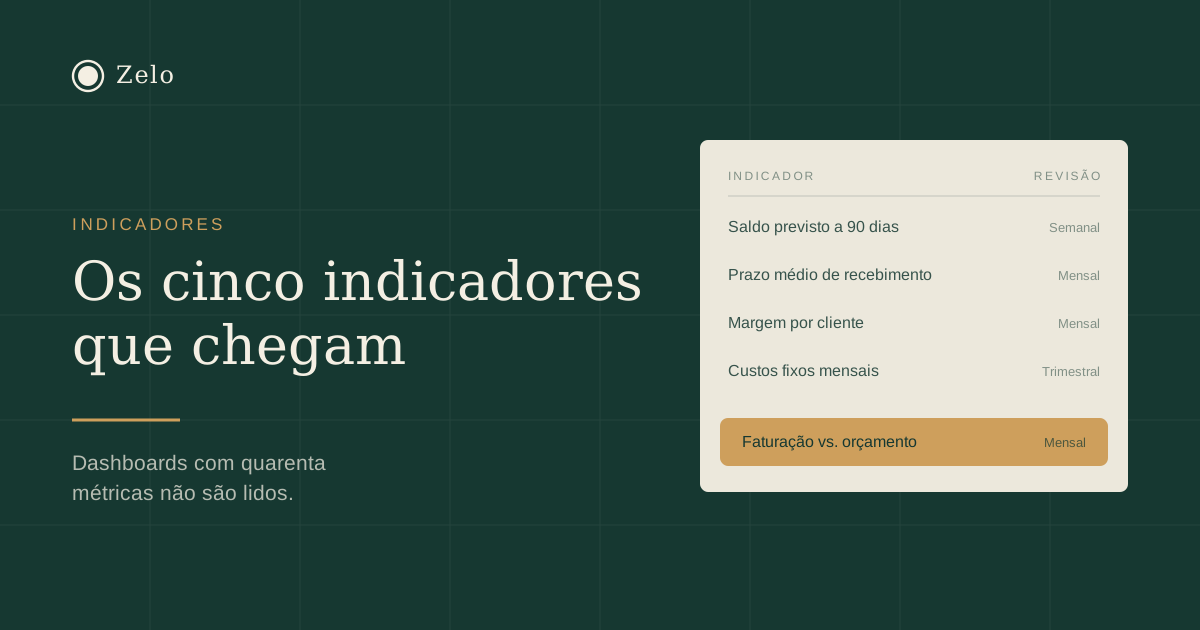
Personne ne suit un tableau de bord de quarante indicateurs. On le construit avec enthousiasme, on le montre en réunion, et trois mois plus tard il n’est plus à jour — parce que tenir quarante chiffres demande un travail qui n’en vaut pas la peine et qu’aucun d’eux ne change jamais une décision.
Cinq chiffres, revus chaque mois avec la même définition, changent les décisions. Cet article dit lesquels, d’où ils viennent, et ce qu’on laisse délibérément de côté.
Pourquoi moins fonctionne mieux
Un indicateur ne sert que si quelqu’un agit quand il bouge. Cela suppose trois conditions : qu’il soit toujours calculé de la même façon, qu’il ait un responsable, et qu’il ait un seuil à partir duquel on en parle. Quarante indicateurs ne peuvent pas remplir ces conditions — cinq le peuvent.
Il y a aussi une raison pratique. Dans une entreprise de dix à cinquante personnes, celui qui collecte les chiffres est le même qui fait le travail. Chaque indicateur ajouté se prend quelque part.
Les cinq indicateurs
| Indicateur | Question à laquelle il répond | Revue |
|---|---|---|
| Solde prévisionnel à 90 jours | Aurai-je de quoi payer ce qui est engagé ? | Hebdomadaire |
| Délai moyen d’encaissement | À quelle vitesse l’argent rentre-t-il ? | Mensuelle |
| Marge par client | Quel travail est vraiment rentable ? | Mensuelle |
| Coûts fixes mensuels | Combien dois-je facturer rien que pour couvrir mes frais ? | Trimestrielle |
| Chiffre d’affaires par rapport au budget | L’année se déroule-t-elle comme décidé ? | Mensuelle |
Solde de trésorerie prévisionnel à 90 jours
C’est le seul indicateur tourné vers l’avenir, et donc le plus important des cinq. Ce n’est pas le solde bancaire du jour : c’est le solde projeté semaine par semaine, avec les encaissements attendus et les paiements déjà engagés, salaires, TVA et cotisations sociales compris.
Il se construit dans un tableur, avec des informations que l’entreprise possède déjà, sans logiciel. La méthode est dans prévision de trésorerie à 90 jours. Le déclencheur d’action est simple : toute semaine avec un solde prévisionnel négatif exige une décision aujourd’hui, pas la semaine concernée.
Délai moyen d’encaissement
Encours clients divisé par les ventes de la période, multiplié par le nombre de jours de la période. Il vous dit en combien de jours, en moyenne, l’argent rentre après la facturation — et explique la plupart des tensions de trésorerie dans les entreprises rentables. Le calcul détaillé est dans délai moyen d’encaissement.
Ce qui compte n’est pas la valeur absolue, mais l’écart avec le délai contractuel. Vingt jours au-dessus du délai convenu signalent un processus de facturation ou de relance qui manque.
Marge par client
La marge globale cache presque toujours une répartition très inégale : deux ou trois clients qui font l’année et quelques-uns en perte sans que personne ne s’en aperçoive. Elle se calcule sans ERP, en attribuant à chaque client le chiffre d’affaires de la période et les coûts qui lui sont directement imputables, temps des équipes compris. La méthode est dans marge par client sans ERP.
Une revue trimestrielle suffit si le portefeuille est stable ; mensuelle si l’entreprise travaille au projet.
Coûts fixes mensuels et seuil de rentabilité
La somme de tout ce que l’entreprise paie même si elle ne vend rien : loyers, salaires, assurances, licences, contrats. Divisée par la marge sur coûts variables, elle donne le chiffre d’affaires en dessous duquel l’entreprise perd de l’argent.
C’est le chiffre le plus éclairant qu’une direction puisse avoir, et celui qui est le moins souvent écrit. La distinction entre fixe et variable est dans coûts fixes et variables.
Chiffre d’affaires par rapport au budget
Le cinquième indicateur n’existe que s’il y a un budget. C’est la comparaison entre ce qui a été facturé et ce qui était prévu, en cumul depuis le début de l’année — jamais sur le seul mois, car un mois isolé dit peu de choses. Sur ce qu’il faut analyser et ignorer, voir contrôle budgétaire.
Ce qui a été délibérément laissé de côté
Le chiffre d’affaires isolé, le nombre de clients, le nombre de propositions envoyées, le taux de conversion commercial, les heures facturables. Ce ne sont pas de mauvais indicateurs — ce sont les indicateurs d’une fonction précise, utiles à qui gère cette fonction. Ils n’ont pas leur place dans le tableau de bord de la direction d’une entreprise de dix à cinquante personnes, parce que ce n’est pas la direction qui agit dessus.
Le résultat net mensuel a aussi été laissé de côté. Il arrive tard, dépend de choix comptables, et ne dit rien que le solde prévisionnel et la marge par client ne disent déjà plus tôt et plus précisément.
Comment organiser la revue mensuelle
- Une date fixe, entre le 10 et le 15, toujours la même.
- Une page, avec les cinq chiffres et la valeur du mois précédent à côté.
- Une personne chargée de les collecter, avec la définition de chacun par écrit.
- Un seuil défini par indicateur, au-delà duquel une décision doit être prise.
- Trente minutes de réunion. Si cela prend plus, il y a trop d’indicateurs.
Faites le point sur votre situation
- Vous savez aujourd’hui, sans faire de calcul, quel sera votre solde bancaire dans six semaines.
- Vous pouvez donner votre délai moyen d’encaissement sous forme de chiffre.
- Vous savez quels sont les trois clients les moins rentables.
- Le montant mensuel des coûts fixes est écrit quelque part.
- Il existe une réunion mensuelle à date fixe où ces chiffres sont examinés.
Trois réponses négatives ou plus signifient que l’entreprise est pilotée par le relevé bancaire, l’indicateur qui arrive toujours trop tard.
Questions fréquentes
Faut-il un logiciel pour suivre ces cinq indicateurs ?
Non. Les cinq se calculent avec la balance, le relevé bancaire et un tableur. Un logiciel fait gagner du temps de collecte, mais ne change pas ce que disent les chiffres — et acheter un outil avant d’avoir l’habitude de la revue mensuelle, c’est prendre les choses dans le mauvais ordre.
Ces indicateurs valent-ils pour tous les secteurs ?
Les cinq s’appliquent à toute entreprise qui facture à crédit. Une entreprise avec du stock doit en ajouter un sixième — la rotation des stocks — parce que dans ce cas l’argent est aussi immobilisé en entrepôt. Une entreprise qui vend au comptant peut se passer du délai moyen d’encaissement.
Qui doit collecter les chiffres ?
Quelqu’un qui n’est pas celui qui décide, pour que la collecte ne dépende pas de la disponibilité de la direction et ne soit pas influencée par elle. C’est l’une des fonctions administratives qui gagne le plus clairement à être attribuée, en interne ou en externe.
En résumé
Cinq indicateurs, une page, une date fixe par mois. L’un regarde vers l’avenir, trois expliquent le présent et un compare avec ce qui a été décidé. La valeur n’est pas dans la sophistication du calcul — elle est dans le fait qu’ils soient toujours les mêmes, calculés toujours de la même façon, et vus par quelqu’un qui peut agir.